


Les pires conseils financiers : comment éviter les faux bons réflexes?

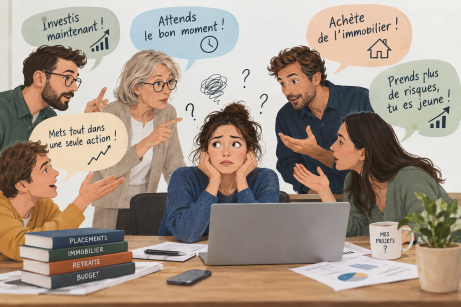
« Attendez que les marchés baissent pour investir. »
« Misez sur une entreprise que vous connaissez bien. »
« L'immobilier est toujours un bon investissement. »
Ces conseils, vous les avez probablement déjà entendus. Ils semblent logiques et rassurants. Pourtant, ce qui fonctionne pour une personne ne convient pas nécessairement à une autre.
En finances personnelles, les décisions prises sur la base de croyances populaires peuvent parfois coûter cher. Le véritable danger? Appliquer un conseil sans tenir compte de sa situation financière, de ses objectifs et de sa tolérance au risque.
Alors, quels sont les faux bons réflexes à éviter pour prendre des décisions financières plus éclairées?
Dans cet article, découvrez :
Pourquoi attendre le bon moment pour investir peut-il être une erreur?
Vous avez économisé 10 000 $ et souhaitez les investir. Mais les marchés financiers ont récemment progressé. Vous préférez attendre une baisse avant de vous lancer.
Les mois passent, les marchés fluctuent et vous repoussez votre décision, espérant trouver le moment idéal.
Le problème, c'est que personne ne peut prédire avec certitude l'évolution des marchés.
Chercher à anticiper leurs mouvements peut conduire à reporter indéfiniment un projet de placement.
Cela ne signifie pas qu'il faut investir à tout prix. Si vous prévoyez utiliser cet argent prochainement, notamment pour acheter une propriété, le niveau de risque approprié sera différent de celui d'une épargne destinée à la retraite.
Le bon réflexe : définir vos objectifs, votre horizon de placement et vos besoins de liquidités avant d'investir. Une stratégie progressive et disciplinée peut être envisagée selon votre situation, sans garantir de rendement ni éliminer les risques.
Est-il risqué d'investir dans une seule entreprise?
Vous adorez une marque, utilisez ses produits quotidiennement et êtes convaincu de son avenir. Pourquoi ne pas investir une grande partie de votre épargne dans cette entreprise?
Parce que connaître une entreprise ne signifie pas que son action constitue un placement adapté à votre situation.
Même une société reconnue peut subir des difficultés financières, perdre des parts de marché ou voir la valeur de ses actions diminuer considérablement.
Concentrer une part importante de son épargne dans un seul placement augmente l'exposition aux risques propres à celui-ci.
C'est ici qu'intervient la diversification.
Elle consiste à répartir ses placements entre différentes catégories d'actifs, entreprises, régions géographiques ou secteurs économiques.
Le bon réflexe : privilégier une répartition des placements cohérente avec votre profil d'investisseur. La diversification peut contribuer à réduire certains risques, mais elle ne protège pas contre toutes les pertes.
L'immobilier est-il toujours un placement gagnant?
Au Québec, investir dans l'immobilier est souvent perçu comme une façon intéressante de bâtir son patrimoine.
Mais contrairement à une croyance répandue, la valeur d'une propriété n'augmente pas nécessairement de façon constante.
Prenons l'exemple d'un immeuble locatif. Au-delà du prix d'achat, plusieurs dépenses doivent être considérées : intérêts hypothécaires, taxes, assurances, entretien et réparations.
Sans oublier les périodes d'inoccupation, les responsabilités de gestion et les fluctuations possibles du marché.
Un investissement immobilier peut être pertinent pour certaines personnes, mais il comporte également des contraintes financières et des risques.
Le bon réflexe : analyser l'ensemble des coûts, le financement, les liquidités nécessaires et le rendement potentiel avant de prendre une décision. L'immobilier peut faire partie d'une stratégie financière diversifiée, sans nécessairement convenir à tous les profils.
Être jeune signifie-t-il qu'on peut prendre plus de risques?
On entend souvent qu'à 25 ou 30 ans, il est préférable de choisir des placements plus risqués puisqu'on dispose de plusieurs décennies pour récupérer d'éventuelles pertes.
L'idée n'est pas entièrement fausse : un horizon de placement plus long peut permettre de mieux composer avec certaines fluctuations.
Mais l'âge ne détermine pas, à lui seul, votre capacité à prendre des risques.
Imaginez deux personnes de 30 ans.
La première épargne pour sa retraite dans 35 ans. La seconde souhaite acheter une maison dans deux ans.
Même si elles ont le même âge, leurs objectifs financiers exigent des approches différentes.
Le bon réflexe : évaluer votre tolérance au risque, votre capacité financière à absorber des pertes et le délai avant lequel vous aurez besoin de votre argent.
Comment reconnaître un conseil financier adapté à sa situation?
Un conseil financier pertinent ne devrait jamais se résumer à une formule universelle.
Avant de suivre une recommandation entendue sur les réseaux sociaux, dans votre entourage ou ailleurs, prenez le temps de vous poser quelques questions :
Ce conseil correspond-il réellement à mes objectifs?
Ai-je besoin de cet argent à court, moyen ou long terme?
Suis-je financièrement capable d'assumer une perte?
Est-ce que je comprends les risques et les coûts associés?
La personne qui me conseille possède-t-elle les autorisations nécessaires?
Un bon conseil financier ne consiste pas simplement à choisir un placement. Il doit tenir compte de l'ensemble de votre situation.
Chez Actif santé financière, nous privilégions une approche fondée sur l'écoute, la compréhension de vos besoins et un accompagnement adapté à vos projets de vie.
Parce qu'au-delà des tendances et des conseils populaires, ce sont vos objectifs qui devraient guider vos décisions.
Et si le meilleur réflexe était de prendre le temps de bien s'informer?
Il n'existe pas de recette universelle pour faire fructifier son patrimoine.
L'immobilier, les placements financiers et les différentes stratégies d'épargne peuvent chacun présenter des avantages et des limites.
L'essentiel est de prendre des décisions cohérentes avec votre réalité financière et de réévaluer votre stratégie lorsque votre situation évolue.
Vous vous interrogez sur vos décisions financières ou souhaitez faire le point sur vos projets?
L'équipe d'Actif santé financière peut vous accompagner dans votre réflexion et vous orienter vers un professionnel dûment autorisé, selon vos besoins.
Vous pouvez également nous contactez au 418 476-3979.
Cet article est présenté à des fins d'information générale et ne constitue pas une recommandation personnalisée en matière de placement. Tout investissement comporte des risques, notamment celui de perdre une partie ou la totalité du capital investi. Les stratégies appropriées varient selon la situation de chaque personne.


Commentaires